
خلاصه خبر
جنگها تنها با صدای انفجار، آژیر خطر و تخریب زیرساختها شناخته نمیشوند؛ در بسیاری از موارد، نبرد اصلی در خانههایی جریان دارد که ساکنانشان نه توان پرداخت اقساط را دارند، نه درآمدی برای جبران هزینههای روزمره و نه امیدی به بازسازی وضعیت اقتصادی خود. در چنین شرایطی، مدیریت بحران دیگر تنها به تأمین امنیت یا حفظ زیرساختها محدود نمیشود، بلکه حفظ معیشت مردم به مهمترین مؤلفه تابآوری اجتماعی تبدیل میشود. خانوادههایی که پیش از آغاز بحران نیز زیر فشار تورم، کاهش قدرت خرید و انباشت بدهی قرار داشتند، اکنون با کوچکترین اختلال در درآمد، در معرض سقوط کامل اقتصادی قرار میگیرند.
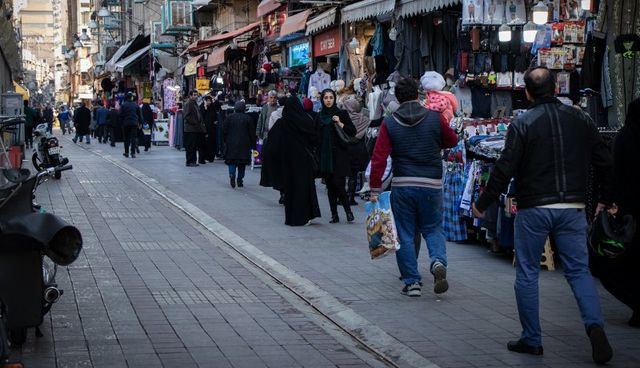
واقعیت آن است که بخش قابل توجهی از خانوارها در سالهای اخیر با اتکا به وام، خریدهای اقساطی، بدهی به بانکها، قرض از بستگان یا استفاده از اعتبار فروشگاهها، هزینههای زندگی خود را تأمین کردهاند. این بدهیهای انباشته شاید در دوران ثبات اقتصادی قابل مدیریت باشد، اما در شرایط جنگی یا بحرانهای طولانی، به بحرانی مضاعف تبدیل میشود. کاهش فعالیتهای اقتصادی، تعطیلی برخی مشاغل، افت درآمد کسبوکارهای خرد و افزایش هزینههای زندگی، باعث میشود بسیاری از خانوادهها دیگر حتی توان پرداخت حداقل اقساط یا بدهیهای ماهانه خود را نیز نداشته باشند.اقتصاددانان معتقدند در دوران بحران، نخستین نشانه آسیبپذیری اقتصادی خانوارها، کاهش توان بازپرداخت بدهیهاست. وقتی درآمد خانوار کاهش پیدا میکند اما هزینهها ثابت میماند یا افزایش مییابد، بدهی از یک ابزار مالی به عاملی برای تشدید فقر تبدیل میشود. در چنین وضعیتی، بسیاری از خانوادهها ناچارند داراییهای خود را بفروشند، از هزینههای ضروری مانند درمان، آموزش یا تغذیه بکاهند یا بدهی جدیدی برای پرداخت بدهیهای قبلی ایجاد کنند؛ چرخهای که خروج از آن روزبهروز دشوارتر میشود.
معیشت؛ حلقه مفقوده مدیریت بحران
یکی از مهمترین اصول مدیریت بحران، حفظ حداقل سطح رفاه و امنیت اقتصادی شهروندان است. تجربه کشورهای مختلف نشان داده است که اگر در شرایط جنگ یا بحران، سیاستهای حمایتی به سرعت اجرا نشود، فشار اقتصادی میتواند به سرعت به نارضایتی اجتماعی، کاهش سرمایه اجتماعی و تضعیف تابآوری عمومی منجر شود.در شرایطی که درآمد بسیاری از خانوارها کاهش یافته یا به طور کامل متوقف شده است، هزینههای ثابت همچنان پابرجاست؛ اجاره مسکن، اقساط بانکی، قبوض خدمات، هزینه درمان، آموزش فرزندان و مخارج روزانه، بدون توجه به شرایط اقتصادی خانوادهها ادامه پیدا میکند. همین موضوع باعث میشود بسیاری از مردم برای تأمین نیازهای اولیه خود نیز با مشکل مواجه شوند.کارشناسان حوزه رفاه اجتماعی معتقدند انباشت بدهی، تنها یک مسئله مالی نیست، بلکه آثار روانی گستردهای نیز به همراه دارد. اضطراب ناشی از ناتوانی در پرداخت بدهی، ترس از توقیف داراییها، نگرانی درباره آینده فرزندان و احساس بیثباتی اقتصادی، سلامت روان خانوادهها را تحت تأثیر قرار میدهد و حتی میتواند بهرهوری نیروی کار را کاهش دهد.از سوی دیگر، کسبوکارهای کوچک نیز با مشکل مشابهی روبهرو هستند. کاهش فروش، افزایش هزینه تولید، اختلال در زنجیره تأمین و محدود شدن نقدینگی، موجب میشود بسیاری از واحدهای صنفی نتوانند تعهدات مالی خود را ایفا کنند. این وضعیت، زنجیرهای از بدهی میان تولیدکنندگان، فروشندگان، بانکها و مصرفکنندگان ایجاد میکند که در نهایت کل اقتصاد را تحت فشار قرار میدهد.
بدهیهای انباشته؛ تهدیدی برای تابآوری اقتصادی
اقتصاددانان بر این باورند که تابآوری اقتصادی تنها به میزان ذخایر ارزی یا توان تولید وابسته نیست، بلکه توان مالی خانوارها نیز بخش مهمی از این مفهوم را تشکیل میدهد. هرچه خانوارها از پسانداز کمتر و بدهی بیشتری برخوردار باشند، آسیبپذیری آنها در برابر بحران افزایش مییابد.در سالهای اخیر، افزایش تورم و کاهش قدرت خرید موجب شده بسیاری از مردم بخش قابل توجهی از درآمد خود را صرف بازپرداخت اقساط و بدهیها کنند. در نتیجه، کوچکترین شوک اقتصادی میتواند توازن مالی خانواده را بر هم بزند. در شرایط بحرانی نیز این مسئله با شدت بیشتری خود را نشان میدهد؛ زیرا فرصتهای شغلی کاهش یافته و درآمدها با افت مواجه میشود.کارشناسان معتقدند در چنین شرایطی، سیاستهای حمایتی باید فراتر از پرداخت کمکهای مقطعی باشد. تعویق بازپرداخت اقساط، کاهش جرایم دیرکرد، اعطای تسهیلات کمبهره، حمایت از کسبوکارهای کوچک، تثبیت بازار کالاهای اساسی و ایجاد شبکههای حمایتی هدفمند، از جمله اقداماتی است که میتواند از گسترش بحران معیشتی جلوگیری کند.همچنین شفافیت در سیاستهای اقتصادی و اطلاعرسانی دقیق، نقش مهمی در کاهش نگرانی عمومی دارد. زمانی که مردم نسبتبه آینده اقتصادی خود اطمینان بیشتری داشته باشند، احتمال رفتارهای هیجانی مانند هجوم به بازارها، خریدهای احتکاری یا خروج سرمایه کاهش مییابد.
ضرورت بازنگری در سیاستهای حمایتی
مدیریت موفق بحران، تنها به کنترل تهدیدهای امنیتی محدود نمیشود؛ بلکه نیازمند برنامهای جامع برای حفظ توان اقتصادی جامعه است. اگر بخش قابل توجهی از مردم به دلیل انباشت بدهی و کاهش درآمد، از تأمین نیازهای اولیه خود ناتوان شوند، آثار این وضعیت میتواند برای سالها بر اقتصاد کشور باقی بماند.کارشناسان تأکید میکنند که حمایت از خانوارهای آسیبپذیر باید بر اساس اطلاعات دقیق و شناسایی گروههای هدف انجام شود. خانوارهایی که درآمد خود را از دست دادهاند، کارگران روزمزد، صاحبان مشاغل خرد، واحدهای تولیدی کوچک و افرادی که بیشترین بار بدهی را بر دوش دارند، در اولویت سیاستهای حمایتی قرار میگیرند.در کنار این اقدامات، اصلاح ساختارهای اقتصادی، تقویت بازار کار، ایجاد فرصتهای جدید اشتغال و حمایت از تولید نیز از اهمیت بالایی برخوردار است؛ زیرا هیچ بسته حمایتی بدون بازگشت رونق اقتصادی، قادر به حل پایدار مشکل نخواهد بود.در نهایت، تجربه بحرانهای اقتصادی در جهان نشان داده است که حفظ کرامت معیشتی مردم، مهمترین سرمایه هر جامعه در دوران سخت است. خانوادهای که دغدغه تأمین نان، اجاره خانه و پرداخت بدهیهای انباشته را دارد، توان کمتری برای مشارکت در عبور از بحران خواهد داشت. از همین رو، سیاستگذاران باید در کنار مدیریت ابعاد امنیتی و اجرایی بحران، به مسئله معیشت و کاهش فشار بدهی بر خانوارها نیز توجه ویژه داشته باشند؛ زیرا بقای اقتصادی مردم، یکی از مهمترین ارکان تابآوری ملی در هر شرایط بحرانی است.