چرا بانکها به سمت تامین مالی تعهدی حرکت میکنند؟
چالش تورم و جریان روان سرمایه/ شکاف تأمین مالی و راهکار دیجیتال
خلاصه خبر
پنل اعتبار؛ موتور رشد فروش یا منشا ریسک؟ با حضور مدیرعامل و رپیس هیات مدیره باروک، مشاور مدیرعامل و مدیر امور سازمان برنامه ریزی راهبری بانک تجارت و با حضور خبرنگاران برگزار شد.
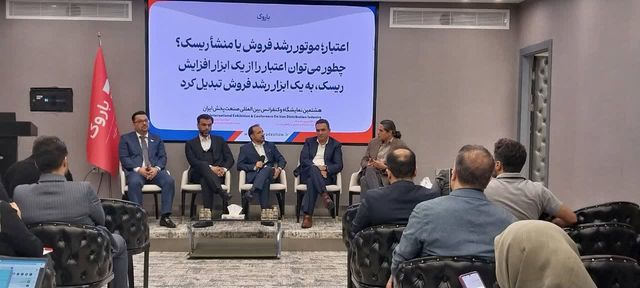
رضا جمیلی، مدیر توسعه زیست بوم نخل من در پنل اعتبار؛ موتور رشد فروش یا منشا ریسک؟ بیان کرد: دغدغهها و اولویتهای حوزه مالی، مدتها بود که در مرحلهای ابتدایی باقی مانده بود. اما اکنون، ضرورتِ وجود سرویسهای نوین مالی که بتوانند تمام اجزای یک زنجیره را به صورت یکپارچه مشاهده کنند، بیش از پیش احساس میشود. وی ادامه داد: در این میان، پلتفرمهایی مانند «باروک» پا به میدان گذاشتهاند که تلاش میکنند اعتبار را در زنجیره تأمین به گونهای مدیریت و توزیع کنند که همه بازیگران دیده شوند؛ از کسبوکارهای خرد گرفته تا وندورها، تأمینکنندگان و شرکتهای توزیع، همگی باید منافعی یکپارچه داشته باشند. جمیلی عنوان کرد: موضوع «تأمین مالی زنجیره تأمین» مفهوم جدیدی نیست و سالهاست که بخشهای دولتی و خصوصی به دنبال تحقق آن بودهاند. اما این تلاشها همواره با شکست مواجه میشد یا نتایجی ناقص داشت؛ چرا که نگاه یکپارچه در آنها غایب بود. ذات این مدل، بر «یکپارچگی» استوار است. بدون دسترسی به دادههای دقیق کسبوکار، هیچگونه تأمین مالی موفقی ممکن نیست. اگر دادههای فروش، لجستیک کسبوکارهای پاییندستِ زنجیره تأمین شفاف نباشد، عملاً بازی شکستخورده است.
قدرت داده؛ کلید موفقیت «باروک»
جمیلی گفت: اینجاست که ارزش راهکارهای مالی نوین نمایان میشود. وقتی یک پلتفرم بتواند بر دادههای واقعی مرچنتها سوار شود، قادر خواهد بود به وندورها سرویسهای بهتری ارائه دهد و به بازیگر کلیدی کل زنجیره تبدیل شود. پلتفرم «باروک» دقیقاً در همین نقطه مستقر شده است؛ جایی که میخواهد اعتبار را متناسب با دادههای واقعی کسبوکار توزیع کند. به عبارتی سادهتر، باروک اعتبار را مستقیماً به «معامله واقعی» متصل میکند. وی خاطرنشان کرد: سالها بانکها بهعنوان بازیگران اصلی معماری مالی کشور، تسهیلات غیرهدفمندی را به کسبوکارها اعطا میکردند که در جای خود و در نقطه تأثیرگذار مصرف نمیشد. حضور پلتفرمهایی مثل باروک و ایجاد یک زنجیره کامل از سرویسهای اعتباری، میتواند پایانی بر این رویه باشد. امروز قصد داریم بررسی کنیم که وقتی بازیگران مختلف زنجیره تأمین، از جمله شرکتهای پخش، در یک راستا قرار میگیرند و منافعشان همسو میشود، چه تحولی در رشد فروش و ارزش نهایی زنجیره رخ میدهد. البته باید در نظر داشت که این مسیر، خالی از ریسک نیز نیست.
دو نقش کلیدی پلتفرمهای نوین در زنجیره ارزش
در ادامه این پنل،آرش لرستانی، مدیرعامل باروک گفت: برای درک دقیقتر اکوسیستم تأمین مالی، باید دید چه بازیگرانی در کنار هم قرار دارند. این زنجیره از تأمینکنندگان آغاز میشود، به شرکتهای پخش میرسد و در نهایت با خریداران تکمیل میگردد. وی گفت: هر یک از این اجزا بدون دیگری بیمعناست. در واقع، این مؤسسات مالی هستند که با تزریق اعتبار، تقاضا را در بازار ایجاد کرده و چرخ این زنجیره را به حرکت درمیآورند. اگرچه حوزه تأمین مالی در ۲۰ سال گذشته چندان فناوریمحور نبوده، اما اکنون با حضور بازیگرانی مانند «باروک»، شاهد تغییرات بنیادین هستیم. این پلتفرمها به دنبال ایجاد معنای تازهای برای این پیوند هستند. لرستانی درخصوص نقش پلتفرم های نوین افزود: در نگاهی تخصصی، پلتفرمهای تأمین مالی دو نقش حیاتی ایفا میکنند. نقش نخست، تسهیل جریان فیزیکی کالا و ایجاد فراگیری مالی است که به پایداری سیستم کمک میکند. وی در این باره ادامه داد: نقش دوم، مدیریت هوشمندِ «جریان اعتبار» و «سرمایه در گردش» است. برخلاف رویکردهای سنتی، در اینجا فناوری به مدیریت دقیق چرخش کالا و نقدینگی در کل زنجیره کمک میکند. مدیرعامل باروک همچنین تاکید کرد: در مدلهای قدیمی، نحوه ارائه تسهیلات و اعتبار کاملاً مشخص و محدود بود. اما امروز، پلتفرمی مانند باروک با مدیریت دادهمحور، بازیگران این زنجیره را در یک راستا هماهنگ میکند. ما دنبال ایجاد بدهی برای کشور نیستیم دنبال مقروض کردن کشور نیستیم ما به دنبال ارتقا هستیم.باروک یک پلتفرم است که در زنجیره مالی به صورت هوشمند جریان کالا را شکل می دهد.
مرور مدلهای سنتی و مدرن تامین مالی
در ادامه کاوه صبایی، مشاور مدیرعامل و مدیر امور سازمان برنامه ریزی راهبری بانک تجارت توضیح داد: در ابتدا باید نگاهی به روند و دورانهای مختلف تامین مالی داشته باشیم تا پس از آن وارد پاسخ اصلی شویم؛ نکتهای که در مقدمه شما نیز به آن اشاره شد. صبایی گفت: در مدل کلاسیک و سنتی تامین مالی، منابع آزاد موجود در جهایی از تغییر رویکرد در سیستم بانکی ایران دیده میشود. برای مثال، هفته گذشته در بانک ملت مشاهده کردم که آنها نیز در حال فاصله گرفتن از رویکرد منابعمحور صرف هستند و به دنبال مدلهای جدیدی برای قیمتگذاری و ارائه اعتبار میگردند. وی در این باره گفت: گزارشهای نهادهای بینالمللی از جمله بانک توسعه آسیایی (ADB) نشان میدهد که جهان با یک شکاف تأمین مالی عظیم روبهروست. پیشبینی شده که این شکاف تا سال ۲۰۲۵ به حدود ۲.۵ تریلیون دلار برسد. رئیس هیات مدیره باروک گفت: دلیل اصلی این شکاف، پروسههای طولانی و زمانبر تأمین اعتبار است. توصیه متخصصان جهانی برای پر کردن این خلاء، «دیجیتالی کردن تجارت» است؛ رویکردی که در بخشهایی از مجموعههایی مانند «فایندرز» در حال اجراست. در نهایت، این اکوسیستم نیازمند «تأمین مالی لنگری» (Anchor Financing) است؛ مدلی که نمونههای موفق آن در ایالات متحده دیده میشود و پیادهسازی آن میتواند پاسخگوی نیازهای واقعی و فوری زنجیره تأمین در ایران باشد.