
خلاصه خبر
اقتصاد پویا / سرویس اجتماعی - بحث درباره بازنشستگی در ایران دیگر صرفاً موضوعی مرتبط با پایان دوران اشتغال نیست؛ این مسئله به یکی از مهمترین چالشهای مالی، اجتماعی و جمعیتی کشور تبدیل شده است. نظام بازنشستگی در شرایطی شکل گرفته که ساختار جمعیتی، امید به زندگی، وضعیت بازار کار و نسبت جمعیت شاغل به بازنشسته با امروز تفاوت چشمگیری داشته است. قانونی که در دهه ۱۳۵۰ و برای جامعهای با ویژگیهای جمعیتی متفاوت طراحی شده، امروز باید پاسخگوی نسلی باشد که طول عمر بیشتری دارد، هزینههای زندگی بالاتری را تجربه میکند و همزمان با کاهش نرخ تولد و کوچک شدن جمعیت فعال اقتصادی مواجه است.
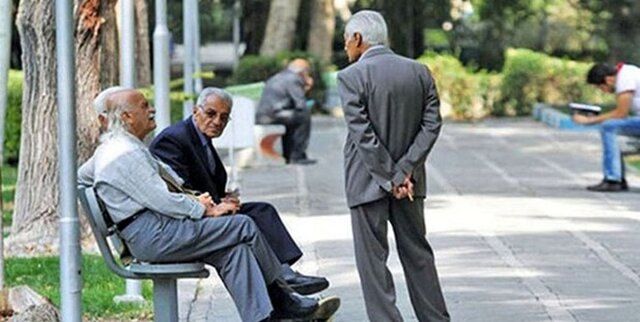
دانیال امینی / قانون تأمین اجتماعی در سال ۱۳۵۴ تصویب شد؛ دورهای که امید به زندگی در ایران حدود ۵۸ سال بود. در آن زمان، تعریف دوران بازنشستگی و رابطه میان سالهای اشتغال و سالهای دریافت مستمری با وضعیت جمعیتی همان دوره تناسب بیشتری داشت. اما طی نیم قرن گذشته، شرایط جامعه بهطور بنیادین تغییر کرده است. امروز امید به زندگی به حدود ۷۱ سال برای زنان و ۷۳ سال برای مردان رسیده و این یعنی افراد بهطور متوسط سالهای بیشتری پس از پایان اشتغال زندگی میکنند. در نتیجه، دورهای که صندوقهای بازنشستگی باید مستمری پرداخت کنند طولانیتر شده است.این تغییر به خودی خود اتفاق مثبتی است؛ افزایش امید به زندگی نشانه پیشرفت در بهداشت، درمان، تغذیه و شرایط عمومی زندگی است. اما همین موفقیت، اگر با اصلاح ساختارهای اقتصادی و اجتماعی همراه نشود، میتواند فشار مضاعفی بر نظام بازنشستگی وارد کند. مسئله اصلی اینجاست که افزایش طول عمر، بدون افزایش متناسب سن بازنشستگی، نرخ مشارکت اقتصادی، بهرهوری و تعداد بیمهپردازان، معادله مالی صندوقها را دشوارتر میکند.از سوی دیگر، طی سالهای گذشته نهتنها اصلاح اساسی و متناسبی در تمام ابعاد نظام بازنشستگی انجام نشده، بلکه در برخی مقاطع شرایط بازنشستگی با تغییراتی همراه شده که فشار مالی بیشتری بر صندوقها وارد کرده است. بنابراین امروز یک پرسش اساسی پیش روی سیاستگذار قرار دارد: اگر جامعه نسبت به پنج دهه قبل چندین سال بیشتر زندگی میکند، چرا ساختار بازنشستگی همچنان بر مبنای منطق جمعیتی گذشته اداره میشود؟
افزایش طول عمر، کاهش جمعیت شاغل و بحران صندوقها
نظام بازنشستگی بر یک رابطه ساده اما بسیار حساس استوار است: بخشی از جمعیت در سن کار حق بیمه پرداخت میکنند و بخشی دیگر که از بازار کار خارج شدهاند، مستمری دریافت میکنند. هرچه تعداد بیمهپردازان نسبت به مستمریبگیران بیشتر باشد، تأمین مالی صندوق آسانتر خواهد بود. مشکل زمانی آغاز میشود که تعداد افراد دریافتکننده مستمری افزایش پیدا کند، اما جمعیت فعال و بیمهپرداز به همان نسبت رشد نکند.ایران در سالهای اخیر همزمان با دو روند مهم روبهرو شده است؛ از یک سو امید به زندگی افزایش یافته و از سوی دیگر نرخ باروری کاهش پیدا کرده است. نتیجه این دو روند، حرکت تدریجی ساختار جمعیتی به سمت سالمندی است. نسلی که در دهههای گذشته وارد بازار کار شده، اکنون به تدریج به سن بازنشستگی نزدیک میشود؛ در حالی که نسلهای جدید کوچکتر از گذشته هستند و در آینده تعداد کمتری از آنها وارد بازار کار خواهند شد.این وضعیت میتواند نسبت میان بیمهپرداز و مستمریبگیر را تحت فشار قرار دهد. اگر تعداد شاغلان و بیمهپردازان کاهش یابد و همزمان تعداد مستمریبگیران افزایش پیدا کند، منابع صندوقها برای پرداخت تعهدات کافی نخواهد بود و دولت ناچار میشود کسری آنها را از بودجه عمومی جبران کند. این روند، در نهایت فشار بیشتری بر منابع عمومی و اقتصاد کشور وارد میکند.اما افزایش سن بازنشستگی به تنهایی نمیتواند پاسخگوی همه مشکلات باشد. اگر فردی قرار باشد چند سال بیشتر کار کند، باید امکان اشتغال، سلامت، امنیت شغلی و بهرهوری او نیز فراهم باشد. در بسیاری از مشاغل، بهویژه کارهای سخت و فیزیکی، افزایش سن بازنشستگی بدون توجه به ماهیت شغل میتواند فشار اجتماعی ایجاد کند. بنابراین اصلاح نظام بازنشستگی باید هوشمندانه و مبتنی بر تفاوت میان گروههای شغلی باشد.از سوی دیگر، بازار کار ایران نیز با مشکلاتی مانند بیکاری جوانان، اشتغال غیررسمی و کاهش مشارکت اقتصادی برخی گروهها روبهروست. اگر فردی به دلیل نبود شغل مناسب وارد بازار کار نشود، طبیعتاً حق بیمهای نیز برای صندوق پرداخت نمیکند. بنابراین بحران بازنشستگی فقط از سن بازنشستگی ناشی نمیشود؛ بلکه ریشه آن را باید در ساختار بازار کار، جمعیت، اقتصاد غیررسمی، دستمزدها و بهرهوری نیز جستوجو کرد.به همین دلیل، هرگونه اصلاح در قوانین بازنشستگی باید بخشی از یک بسته بزرگتر اصلاحات اقتصادی باشد. افزایش تعداد بیمهپردازان، کاهش اشتغال غیررسمی، ایجاد شغل پایدار، افزایش بهرهوری نیروی کار و جلوگیری از فرار بیمهای میتواند منابع صندوقها را تقویت کند. فرمول مستمری؛ مسئلهای قدیمی که نیازمند بازنگری استیکی دیگر از مسائل مهم نظام بازنشستگی، شیوه محاسبه مستمری است. فرمولی که مبنای محاسبه حقوق بازنشستگی را به سوابق بیمه و میانگین دستمزد یا حق بیمه در سالهای پایانی اشتغال مرتبط میکند، در طول زمان با چالشهایی مواجه شده است.در شرایطی که اقتصاد از تورم بالا، نوسان دستمزدها و تغییرات شدید ارزش پول ملی رنج میبرد، تمرکز بیش از حد بر سالهای پایانی میتواند انگیزههایی برای دستکاری دستمزد مشمول بیمه یا افزایش غیرطبیعی حق بیمه در سالهای آخر ایجاد کند. چنین وضعیتی از یک سو عدالت میان بیمهپردازان را تحت تأثیر قرار میدهد و از سوی دیگر میتواند تعادل مالی صندوقها را دشوارتر کند.نظام مطلوب بازنشستگی باید میان میزان پرداخت حق بیمه در طول دوران اشتغال و میزان مستمری دریافتی رابطهای منطقی برقرار کند. فردی که طی سه دهه بهطور منظم حق بیمه پرداخت کرده است، باید از یک سازوکار شفاف و قابل پیشبینی برای محاسبه مستمری برخوردار باشد. در مقابل، نباید سازوکار محاسبه به گونهای باشد که بتوان با تغییرات محدود در سالهای پایانی، تعهدات بلندمدتی برای صندوق ایجاد کرد.بازنگری در فرمول محاسبه مستمری البته نباید به معنای کاهش ناگهانی حقوق بازنشستگان باشد. بخش مهمی از جامعه بازنشسته، درآمد خود را تنها از مستمری دریافت میکند و هرگونه اصلاح باید با رعایت حقوق مکتسبه و ایجاد دورههای گذار انجام شود. اصلاحات موفق در نظام بازنشستگی معمولاً تدریجی، شفاف و قابل پیشبینی هستند.موضوع مهم دیگر، حفظ قدرت خرید مستمریبگیران است. در اقتصادی که تورم میتواند طی چند سال ارزش واقعی درآمد را به شدت کاهش دهد، حتی مستمریای که در زمان بازنشستگی مناسب به نظر میرسد، ممکن است چند سال بعد قدرت خرید بسیار کمتری داشته باشد. بنابراین سیاست بازنشستگی باید علاوه بر نحوه تعیین مستمری اولیه، درباره نحوه تعدیل مستمریها در برابر تورم نیز سازوکار پایدار داشته باشد.از این منظر، اصلاح نظام بازنشستگی نباید صرفاً با هدف کاهش هزینههای دولت انجام شود. هدف اصلی باید ایجاد یک نظام پایدار، عادلانه و قابل پیشبینی باشد؛ نظامی که هم حقوق بازنشستگان فعلی را حفظ کند و هم بتواند برای نسلهای آینده تعهدات خود را انجام دهد.
بازنشستگی آینده نیازمند قرارداد جدید میان نسلهاست
بحران بازنشستگی در نهایت یک مسئله میاننسلی است. منابعی که امروز برای پرداخت مستمری بازنشستگان اختصاص پیدا میکند، در بسیاری از موارد از محل حق بیمه نسل شاغل و منابع عمومی تأمین میشود. بنابراین هرگونه عدم تعادل در صندوقها میتواند هزینهای را به نسلهای آینده منتقل کند.اگر تعداد بازنشستگان افزایش پیدا کند، اما تعداد شاغلان کاهش یابد، فشار بر نسل جوان بیشتر خواهد شد. این فشار میتواند خود را در قالب افزایش مالیات، افزایش سهم بیمه، کاهش خدمات عمومی یا انتقال منابع بودجهای به صندوقها نشان دهد. از همین رو، اصلاح نظام بازنشستگی را نباید صرفاً دفاع از حقوق بازنشستگان یا افزایش سن بازنشستگی دانست؛ این موضوع به معنای طراحی یک قرارداد عادلانه میان نسلهای مختلف جامعه است.یکی از راهکارهای مهم، حرکت به سمت افزایش تدریجی و شناور سن بازنشستگی متناسب با افزایش امید به زندگی است. در چنین مدلی، هر بار که امید به زندگی افزایش پیدا میکند، بخشی از این افزایش به دوره اشتغال و بخشی به دوره بازنشستگی اختصاص پیدا میکند. این روش میتواند مانع از آن شود که قوانین بازنشستگی برای دهههای طولانی ثابت بمانند و از تغییرات جمعیتی عقب بیفتند.البته اجرای چنین سیاستی نیازمند پیششرطهایی است. سلامت محیط کار، امکان اشتغال سالمندان، آموزش مجدد نیروی کار، مشاغل متناسب با سن و حمایت از افرادی که توان ادامه کار در سنین بالا را ندارند، باید همزمان مورد توجه قرار گیرد.در کنار آن، باید تنوعبخشی به منابع صندوقهای بازنشستگی نیز جدی گرفته شود. صندوقی که عمدتاً به دریافت حق بیمه وابسته باشد و در شرایط رکود یا کاهش اشتغال با کاهش منابع روبهرو شود، آسیبپذیر خواهد بود. سرمایهگذاری حرفهای، شفافیت داراییها، مدیریت بنگاههای وابسته و جلوگیری از بنگاهداری ناکارآمد میتواند بخشی از این مشکل را کاهش دهد. مسئله اصلی این نیست که سن بازنشستگی دقیقاً چند سال باشد. پرسش مهمتر این است که نظام بازنشستگی چگونه میتواند خود را با واقعیتهای جدید جمعیتی و اقتصادی کشور تطبیق دهد. امید به زندگی افزایش یافته، ساختار خانواده تغییر کرده، نرخ تولد کاهش پیدا کرده، بازار کار دگرگون شده و هزینههای زندگی نیز نسبت به گذشته تفاوت چشمگیری دارد. طبیعی است که قوانین نیز باید متناسب با این تحولات بازطراحی شوند.نظام بازنشستگی پایدار، نظامی نیست که صرفاً بازنشستگی را به تأخیر بیندازد؛ نظامی است که میان سالهای کار، میزان حق بیمه، طول دوره دریافت مستمری، قدرت خرید بازنشسته و توان مالی صندوقها تعادل برقرار کند.ایران امروز بیش از هر زمان دیگری به چنین تعادلی نیاز دارد. افزایش امید به زندگی باید یک دستاورد باشد، نه عاملی برای تشدید بحران صندوقها. اگر مردم قرار است سالهای بیشتری زندگی کنند، باید این سالهای بیشتر با امنیت اقتصادی، درآمد کافی و نظام بازنشستگی پایدار همراه باشد. اصلاح قانون بازنشستگی نیز باید از همین نقطه آغاز شود؛ نه با نگاه صرفاً هزینهای به بازنشستگان، بلکه با نگاه به آینده اقتصاد، جمعیت و عدالت میان نسلها.مسئله بازنشستگی در ایران در واقع آزمونی برای سیاستگذاری بلندمدت است. تصمیمهایی که امروز درباره سن، سابقه، میزان حق بیمه و فرمول مستمری گرفته میشود، آثار خود را شاید دهها سال بعد نشان دهد. به همین دلیل، تعلل در اصلاحات میتواند هزینه نهایی را بیشتر کند. هرچه اصلاحات دیرتر انجام شود، دامنه تغییرات مورد نیاز نیز بزرگتر و اجرای آنها دشوارتر خواهد شد.